Domain konflikt-lösung.de kaufen?
Wir ziehen mit dem Projekt
konflikt-lösung.de um.
Sind Sie am Kauf der Domain
konflikt-lösung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konflikt-lösung.de kaufen?
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **


Ähnliche Suchbegriffe für Einkommenssteuerrechtliche-Behandlung-von-Aufwendungen
Top-Angebote
Produkte zum Begriff Einkommenssteuerrechtliche-Behandlung-von-Aufwendungen:
-
Einkommensteuerliche Behandlung der Aufwendungen für eine erstmalige Berufsausbildung bzw. ein Erststudium, Taschenbuch von Lukas Koch, GRIN,Einkommensteuerliche Behandlung Der Aufwendungen Für Eine Erstmalige Berufsausbildung Bzw. Ein Erststudium, Taschenbuch Von Lukas Koch, Grin, 978-3-656-58389-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mediation und KonfliktmanagementMediation und Konfliktmanagement , Handbuch , Nebelscheinwerfer > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20170822, Produktform: Leinen, Beilage: gebunden, Redaktion: Trenczek, Thomas~Berning, Detlev~Lenz, Cristina~Will, Hans-Dieter, Auflage: 17002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 790, Keyword: Verbraucherangelegenheiten; Eskalationsstufenkonflikt; Harvard-Modell; Mediationssitzung; Mediationsverfahren; Streitbeilegung; Mediationsvertrag; Verbraucherstreitbeilegungsgesetz; VSBG; Familienkonflikte; Schlichtung; Konfliktschlichtung; ZMediatAusbV; Zertifizierte-Mediatoren-Ausbildungsverordnung, Fachschema: Konfliktmanagement~Management / Konfliktmanagement~Mediation~Schiedsverfahren~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Schiedsverfahren, Mediation und alternative Verfahren zur Streitbeilegung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Länge: 227, Breite: 153, Höhe: 48, Gewicht: 1199, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783832968861, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
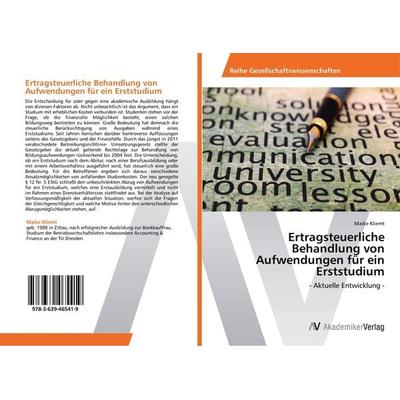
Ertragsteuerliche Behandlung von Aufwendungen für ein Erststudium, Taschenbuch von Maike Kliemt, AV Akademikerverlag, 978-3-639-46541-9Ertragsteuerliche Behandlung Von Aufwendungen Für Ein Erststudium, Taschenbuch Von Maike Kliemt, Av Akademikerverlag, 978-3-639-46541-9, Seitenanzahl: 6023,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufwendungen zur Implementierung von Software und deren steuerliche Behandlung, Taschenbuch von Nils Ewald, GRIN, 978-3-638-72920-8Aufwendungen Zur Implementierung Von Software Und Deren Steuerliche Behandlung, Taschenbuch Von Nils Ewald, Grin, 978-3-638-72920-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **

Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Einkommenssteuerrechtliche-Behandlung-von-Aufwendungen:
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Behandlung von Beteiligungen an Kapitalgesellschaften inklusive der mit der Beteiligung zusammenhängenden Aufwendungen im Unternehmens- undDie Behandlung Von Beteiligungen An Kapitalgesellschaften Inklusive Der Mit Der Beteiligung Zusammenhängenden Aufwendungen Im Unternehmens- Und Steuerrecht, Taschenbuch Von Markus Frick, Grin, 978-3-638-92373-6, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuerliche Behandlung der Aufwendungen für eine erstmalige Berufsausbildung bzw. ein Erststudium, Taschenbuch von Lukas Koch, GRIN,Einkommensteuerliche Behandlung Der Aufwendungen Für Eine Erstmalige Berufsausbildung Bzw. Ein Erststudium, Taschenbuch Von Lukas Koch, Grin, 978-3-656-58389-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mediation und KonfliktmanagementMediation und Konfliktmanagement , Handbuch , Nebelscheinwerfer > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20170822, Produktform: Leinen, Beilage: gebunden, Redaktion: Trenczek, Thomas~Berning, Detlev~Lenz, Cristina~Will, Hans-Dieter, Auflage: 17002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 790, Keyword: Verbraucherangelegenheiten; Eskalationsstufenkonflikt; Harvard-Modell; Mediationssitzung; Mediationsverfahren; Streitbeilegung; Mediationsvertrag; Verbraucherstreitbeilegungsgesetz; VSBG; Familienkonflikte; Schlichtung; Konfliktschlichtung; ZMediatAusbV; Zertifizierte-Mediatoren-Ausbildungsverordnung, Fachschema: Konfliktmanagement~Management / Konfliktmanagement~Mediation~Schiedsverfahren~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Schiedsverfahren, Mediation und alternative Verfahren zur Streitbeilegung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Länge: 227, Breite: 153, Höhe: 48, Gewicht: 1199, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783832968861, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Einkommenssteuerrechtliche-Behandlung-von-Aufwendungen
-
Ertragsteuerliche Behandlung von Aufwendungen für ein Erststudium, Taschenbuch von Maike Kliemt, AV Akademikerverlag, 978-3-639-46541-9Ertragsteuerliche Behandlung Von Aufwendungen Für Ein Erststudium, Taschenbuch Von Maike Kliemt, Av Akademikerverlag, 978-3-639-46541-9, Seitenanzahl: 6023,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufwendungen zur Implementierung von Software und deren steuerliche Behandlung, Taschenbuch von Nils Ewald, GRIN, 978-3-638-72920-8Aufwendungen Zur Implementierung Von Software Und Deren Steuerliche Behandlung, Taschenbuch Von Nils Ewald, Grin, 978-3-638-72920-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CLABIN PLUS - Lösung zur Behandlung von WarzenAnwendungsgebiet von CLABIN PLUS - Lösung zur Behandlung von WarzenCLABIN PLUS - Lösung zur Behandlung von Warzen ist ein Arzneimittel zur äußerlichen Behandlung von Warzen.Wirkungsweise von CLABIN PLUS - Lösung zur Behandlung von WarzenCLABIN PLUS - Lösung zur Behandlung von Warzen dringt in die Warze ein und löst sie dadurch auf. Hautschicht für Hautschicht wird die Warze herausgelöst, bis sie ganz verschwunden ist. CLABIN PLUS - Lösung zur Behandlung von Warzen bildet über der Warze einen weißen Schutzfilm, dieser verhindert eine neue Ansteckung. CLABIN PLUS - Lösung zur Behandlung von Warzen wirkt zusätzlich desinfizierend und antiseptisch.Wirkstoffe / Inhaltsstoffe / Zutaten167 mg Milchsäure167 mg SalicylsäureCollodium Hilfstoff (+)Colophonium Hilfstoff (+)Ethanol Hilfstoff (+)Ether Hilfstoff (+)Rizinusöl, nativ Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich gegenüber den arzneilich wirksamen Bestandteilen Salicylsäure oder Milchsäure sowie Salicylaten oder einem der sonstigen Bestandteile des Präparates sind,bei Säuglingen oder bei Patienten mit Niereninsuffizienzbei stillenden Müttern, wenn regelmäßig große Hautflächen behandelt werden sollenDosierungWenden Sie das Präparat immer genau nach der Anweisung an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Das Arzneimittel ist zur Anwendung auf der Haut bestimmt.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:das Präparat 2- bis 4-mal täglich auf die Warze(n) auftragen. Das Arzneimittel sollte nicht auf die gesunde Haut in der Umgebung der Warze gelangen. Sie können diese mit einer fetthaltigen Creme schützen. Die behandelten Hautstellen trocknen lassen.Vor dem erneuten Auftragen sollte der vorhandene Film durch Abziehen oder Abrubbeln entfernt werden. Bei regelmäßiger Anwendung lässt sich die erweichte Hornschicht nach einigen Tagen mühelos entfernen,19,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
CLABIN N - Lösung zur Behandlung von Hühneraugen und SchwielenAnwendungsgebiet von CLABIN N - Lösung zur Behandlung von Hühneraugen und SchwielenArzneimittel zur äußerlichen Behandlung von Hühneraugen, vulgären Warzen und Kallus (Schwielen).Wirkstoffe / Inhaltsstoffe / Zutaten46 mg Milchsäure140 mg SalicylsäureCollodium, elastisch Hilfstoff (+)Ether Hilfstoff (+)Rizinusöl, nativ Hilfstoff (+)Terpentinöl Hilfstoff (+)Ethyl acetat Hilfstoff (+)Pyroxylin Hilfstoff (+)GegenanzeigenDarf nicht angewendet werden,wenn Sie überempfindlich gegenüber den arzneilich wirksamen Bestandteilen Salicylsäure oder Milchsäure sowie Salicylaten oder einem der sonstigen Bestandteile des Arzneimittels sind,bei Säuglingen oderbei Patienten mit Niereninsuffizienzbei stillenden Müttern, wenn regelmäßig große Hautflächen behandelt werden sollenDosierungWenden Sie das Präparat immer genau nach der Anweisung an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:1- bis 3-mal täglich auf die zu behandelnden Hautstellen auftragen.Die Anwendung über einen Zeitraum von 4 bis 6 Wochen ist im Normalfall ausreichend. Wenden sie das Präparat ohne ärztlichen Rat nicht länger an.Die maximale tägliche Dosis für Erwachsene von 2 g darf nicht länger als 1 Woche angewendet werden. Für Kinder darf die Tagesdosis von 0,2 g nicht überschritten werden.Bitte sprechen Sie mir Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung von zu stark oder zu schwach ist. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker.EinnahmeZur Anwendung auf der Haut.Auf die zu behandelnden Hautstellen auftragen.Das Präparat sollte nicht auf die gesunde Haut in der Umgebung der zu behandelnden Hautstellen gelangen. Sie können diese mit einer fetthaltigen Creme schützen. Die behandelten Hautstellen trocknen lassen.Vor dem erneuten Auftragen sollte der vorhandene Film durch Abziehen oder Abrubbeln9,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.